Hodowla psów rasowych prowadzona przez spółkę z o.o. jest działem specjalnym produkcji rolnej już od 1 sztuki stada podstawowego. Nie ma więc wyższego progu, poniżej którego typowa hodowla psa rasowego pozostawałaby zwykłą działalnością rolniczą. Trzeba jednak ustalić,...
Fakturę za motocykl kupiony za granicą można wystawić jeszcze przed sprowadzeniem pojazdu do Polski, ale zasadniczo nie wcześniej niż 60 dni przed dostawą albo otrzymaniem zapłaty. Trzeba przy tym odróżnić moment wystawienia faktury od momentu dostawy i powstania obowiązku...
Jeżeli polska spółka z o.o. nie kupuje i nie odsprzedaje towaru we własnym imieniu, lecz kojarzy strony, obsługuje rozliczenie i pobiera prowizję, co do zasady świadczy usługę pośrednictwa handlowego. Przy usłudze B2B dla przedsiębiorcy z Kirgistanu miejscem opodatkowania VAT jest...
Przeniesienie ogółu praw i obowiązków wspólnika spółki jawnej jest możliwe, gdy pozwala na to umowa spółki i zostaną spełnione warunki z art. 10 Kodeksu spółek handlowych. Przy odpłatnym przeniesieniu skonstruowanym jako szczególna umowa z art. 10 K.s.h. aktualne stanowisko...
Sprzedaż na Allegro bez wpisu do CEIDG jest możliwa, jeżeli spełniasz warunki działalności nierejestrowanej. Od 1 stycznia 2026 r. limit liczy się kwartalnie: przy minimalnym wynagrodzeniu 4806 zł wynosi on 10 813,50 zł przychodu należnego na kwartał. Wyjaśniamy, co wliczać...

Jednoosobowej działalności nie da się po prostu „przepisać” na męża, ponieważ wpis w CEIDG, NIP i status przedsiębiorcy są związane z konkretną osobą. Można natomiast przekazać przedsiębiorstwo lub jego składniki, a mąż powinien prowadzić działalność pod własnym...
Działalność dietetyka i trenera personalnego można prowadzić jako jednoosobową działalność gospodarczą, ale wybór opodatkowania, VAT i kasy fiskalnej zależy od rodzaju usług, kwalifikacji oraz sposobu obsługi klientów. W 2026 r. limit zwolnienia podmiotowego z VAT wynosi...
Żona może dorabiać na pieczeniu ciast po pracy bez rejestracji firmy, jeżeli spełnia warunki działalności nierejestrowanej i wymogi sanitarne. W 2026 r. przychód należny nie może przekroczyć 10 813,50 zł w żadnym kwartale. Po przekroczeniu limitu działalność staje się...
Tłumacz przysięgły rozlicza zlecenia różnie w zależności od tego, kto jest zleceniodawcą i czy usługi mają charakter incydentalny, czy zorganizowany i ciągły. Przychody od sądów, prokuratur i firm zwykle rozlicza płatnik, natomiast zlecenia od osób prywatnych mogą...
Nieruchomość wykorzystywana w spółce cywilnej nie jest własnością samej spółki, lecz pozostaje objęta współwłasnością łączną wspólników. Jej wycofanie do majątku prywatnego wymaga zgodnej czynności prawnej wspólników, a przy nieruchomości – zachowania formy aktu...
Kursy językowe i korepetycje z języków obcych mogą korzystać ze zwolnienia z VAT na podstawie art. 43 ust. 1 pkt 28 ustawy o VAT, jeżeli rzeczywisty zakres usługi odpowiada nauczaniu języka obcego. Tłumaczenia nie korzystają automatycznie z tego zwolnienia, ale przedsiębiorca z...
Dopisanie wspólnika do spółki cywilnej wymaga zmiany umowy spółki i uporządkowania rozliczeń majątkowych, podatkowych oraz ewidencyjnych. Kluczowe jest ustalenie, od kiedy nowy wspólnik uczestniczy w zyskach, stratach i majątku objętym wspólnością łączną. Pieniędzy z...
Osoba prywatna może zawrzeć z sąsiadem umowę zlecenia albo umowę o pracę, ale wybór umowy zależy od tego, czy praca ma być wykonywana samodzielnie, czy pod kierownictwem i w stałych godzinach. Przy umowie zlecenia między osobami fizycznymi zleceniodawca zasadniczo nie pobiera...
W spółce jawnej nie przekazuje się pojedynczego „udziału”, lecz ogół praw i obowiązków wspólnika. Darowizna na rzecz syna jest możliwa, jeżeli dopuszcza ją umowa spółki i, co do zasady, zgodzą się na nią pozostali wspólnicy. Po darowiźnie trzeba dopilnować nie...
Usługi budowlane, montażowe, mechaniczne albo transportowe mogą być objęte art. 176 Kodeksu spółek handlowych, ale tylko wtedy, gdy mają charakter powtarzających się świadczeń niepieniężnych, a nie świadczeń ciągłych ani jednorazowego wykonania konkretnego zlecenia.
W...

Samo zaskarżenie uchwały o wyborze likwidatora spółki z o.o. nie wstrzymuje automatycznie jego działania. Dopóki nie ma prawomocnego wyroku albo sądowego zabezpieczenia ograniczającego wykonanie uchwały, likwidator co do zasady może podejmować czynności likwidacyjne. W...
Umowa o pracę nie wyklucza automatycznie wypłaty wspólnikowi spółki z o.o. wynagrodzenia za powtarzające się świadczenia niepieniężne z art. 176 KSH. Warunkiem jest jednak to, aby świadczenia te były wyraźnie wpisane do umowy spółki, miały charakter powtarzalny, a nie ciągły,...
Jeżeli ojciec przed śmiercią skutecznie przekazał Panu ogół praw i obowiązków wspólnika spółki jawnej, ten składnik co do zasady nie wchodzi już do spadku i nie należy zgłaszać go drugi raz jako nabycia spadkowego. Trzeba jednak odróżnić prawa wspólnika od własności...
Spółka komandytowa po objęciu CIT nadal nie staje się płatnikiem składek ZUS wspólników. Składki obciążają wspólników, a sposób ich opłacenia przez spółkę trzeba prawidłowo udokumentować. Co do zasady nie należy nazywać takiej płatności zaliczką na zaległy...
Spółka z o.o. może wskazać adres w kontenerze biurowym, jeżeli miejsce to ma realny, możliwy do doręczeń adres i faktycznie służy działalności zarządu, a nie wyłącznie jako skrzynka pocztowa. Kluczowe jest odróżnienie siedziby spółki, czyli miejscowości, od...

Jeżeli kosmetyczka działa we własnym imieniu, obsługuje klientów na własny rachunek, wystawia paragony i używa własnych produktów, właściciel salonu najczęściej świadczy na jej rzecz usługę udostępnienia stanowiska lub części lokalu, a nie usługę pośrednictwa. Na...
Przeniesienie udziałów w polskiej spółce z o.o. do fundacji prywatnej w Liechtensteinie może mieć skutki w PIT, CIT, CFC, PCC, a w niektórych strukturach także w exit tax i klauzuli przeciwko unikaniu opodatkowania. Najważniejsze jest ustalenie, czy fundator zachowa kontrolę...
Sprzedaż udziału w spółce z o.o. jest ważna tylko wtedy, gdy umowa została zawarta w formie pisemnej z podpisami notarialnie poświadczonymi, chyba że problem dotyczy innej spółki i stosuje się odrębne przepisy. Sam brak zgłoszenia zmiany do KRS nie powoduje nieważności...
Wyjazd do USA nie oznacza automatycznie konieczności zamknięcia działalności gospodarczej w Polsce. Trzeba jednak ustalić rezydencję podatkową, miejsce opodatkowania dochodów, obowiązki wobec ZUS i sposób faktycznego zarządzania firmą. W artykule omawiamy, kiedy polska...
Wycofanie nieruchomości ze spółki cywilnej do majątków wspólników zwykle nie powoduje przychodu w PIT, ale wymaga prawidłowego uregulowania własności i rozliczeń między wspólnikami. Inaczej wygląda wniesienie tej nieruchomości aportem do spółki z o.o. - może powstać...
Przy likwidacji dwuosobowej spółki cywilnej spłata wspólnika nie sprowadza się zwykle do kwoty faktycznie wydanej przez niego na zakupy. Punktem wyjścia jest umowa spółki, stan majątku na dzień rozwiązania, remanent oraz rozliczenie długów. W artykule wyjaśniamy, jak...
Polski rezydent podatkowy może wypłacać środki ze spółki estońskiej m.in. jako dywidendę albo wynagrodzenie, ale każda forma ma inne skutki w PIT, dokumentach i ubezpieczeniach. Najważniejsze jest rozróżnienie, czy wypłata jest zyskiem wspólnika, pensją za realnie...

Po podpisaniu umowy spółki z o.o., ale przed wpisem do KRS, istnieje spółka z o.o. w organizacji. Nie jest to jeszcze spółka wpisana do rejestru, ale może już mieć prawa, obowiązki i osoby odpowiedzialne za jej sprawy. Rezygnacja z dalszego zakładania spółki wymaga...
Przekazanie synowej dwóch sklepów i restauracji nie zawsze wymaga wystawienia faktury VAT. Jeżeli przekazywana część firmy spełnia warunki zorganizowanej części przedsiębiorstwa, transakcja jest wyłączona z VAT. Kluczowe jest ustalenie, czy sklepy i restauracja są...
Usługi BHP można wykonywać w działalności nierejestrowanej tylko wtedy, gdy spełniony jest miesięczny limit przychodu, zachowane są wymagane kwalifikacje i nie powstaje obowiązek rejestracji działalności gospodarczej. Największe ryzyka dotyczą VAT przy usługach doradczych,...

Handel internetowy monetami i banknotami kolekcjonerskimi może być prowadzony jako działalność gospodarcza, ale wymaga prawidłowego wyboru formy opodatkowania, rozliczenia VAT, dokumentowania zakupów oraz oceny obowiązku posiadania kasy fiskalnej. Najwięcej ryzyka dotyczy VAT...
Prezes i wspólnik może sprzedać własne mieszkanie spółce z o.o., ale spółka musi być prawidłowo reprezentowana, a umowa przeniesienia własności wymaga aktu notarialnego. Kluczowe są także podatki: PIT po stronie sprzedającego, VAT lub zwolnienie z VAT, PCC po stronie...
Członek rady nadzorczej spółki akcyjnej nie może bez ograniczeń pobierać wynagrodzenia od tej spółki za dodatkową pracę. Kluczowe są zakazy z Kodeksu spółek handlowych, zwłaszcza zakaz łączenia funkcji w radzie z określonymi stanowiskami i bezpośrednim podporządkowaniem...

Jeżeli działalność gospodarcza została kiedyś zarejestrowana, ale faktycznie nigdy nie była wykonywana, należy uporządkować wpis w CEIDG i sprawdzić sytuację wobec ZUS oraz urzędu skarbowego. Samo figurowanie w CEIDG nie zawsze przesądza o rzeczywistym prowadzeniu firmy,...
Sprzedaż środka trwałego przez zawieszoną spółkę może podlegać VAT, nawet jeżeli spółka została wcześniej wykreślona z rejestru podatników VAT czynnych. Problemem jest nie sama ważność transakcji, lecz prawidłowe zgłoszenie jej do urzędu, rozliczenie podatku i złożenie...
Były prezes spółki z o.o. może odpowiadać za zaległy czynsz, jeżeli umowa najmu została zawarta w czasie pełnienia przez niego funkcji, a egzekucja przeciwko spółce okaże się bezskuteczna. Sama sprzedaż udziałów nie tworzy odpowiedzialności za długi spółki. Ryzyko...
Hodowla psów rasowych może być rozliczana jako dział specjalny produkcji rolnej, jeżeli mieści się w przepisach i w normach z załącznika do ustawy PIT. Wtedy dochód można ustalać według ksiąg albo według norm szacunkowych. W spółce cywilnej podatnikami PIT są...
Mieszkanie kupione na kredyt może być wykorzystywane w jednoosobowej działalności gospodarczej, także wtedy, gdy zostało nabyte prywatnie. Sam kredyt hipoteczny nie wyklucza rozliczania określonych kosztów, ale sposób opodatkowania najmu ma kluczowe znaczenie. Najważniejsza...
Firmowy samochód można sprzedać, wycofać do majątku prywatnego albo podarować synowi, ale każde z tych rozwiązań ma inne skutki w PIT, VAT i podatku od spadków i darowizn. Najważniejsze są: wcześniejsze odliczenie VAT, status środka trwałego, moment sprzedaży oraz to, czy...
W spółce z o.o. za zobowiązania co do zasady odpowiada sama spółka. Udziałowiec zwykle nie odpowiada za jej długi, natomiast prezes lub inny członek zarządu może odpowiadać prywatnym majątkiem, jeżeli spełnią się przesłanki z Kodeksu spółek handlowych albo Ordynacji...
Sama rejestracja jako sole trader w Wielkiej Brytanii nie oznacza, że dochody z pracy wykonywanej po powrocie do Polski można rozliczać wyłącznie w HMRC. Kluczowe jest miejsce zamieszkania, rezydencja podatkowa oraz to, czy w UK istnieje rzeczywisty zakład. Jeżeli po przeprowadzce...
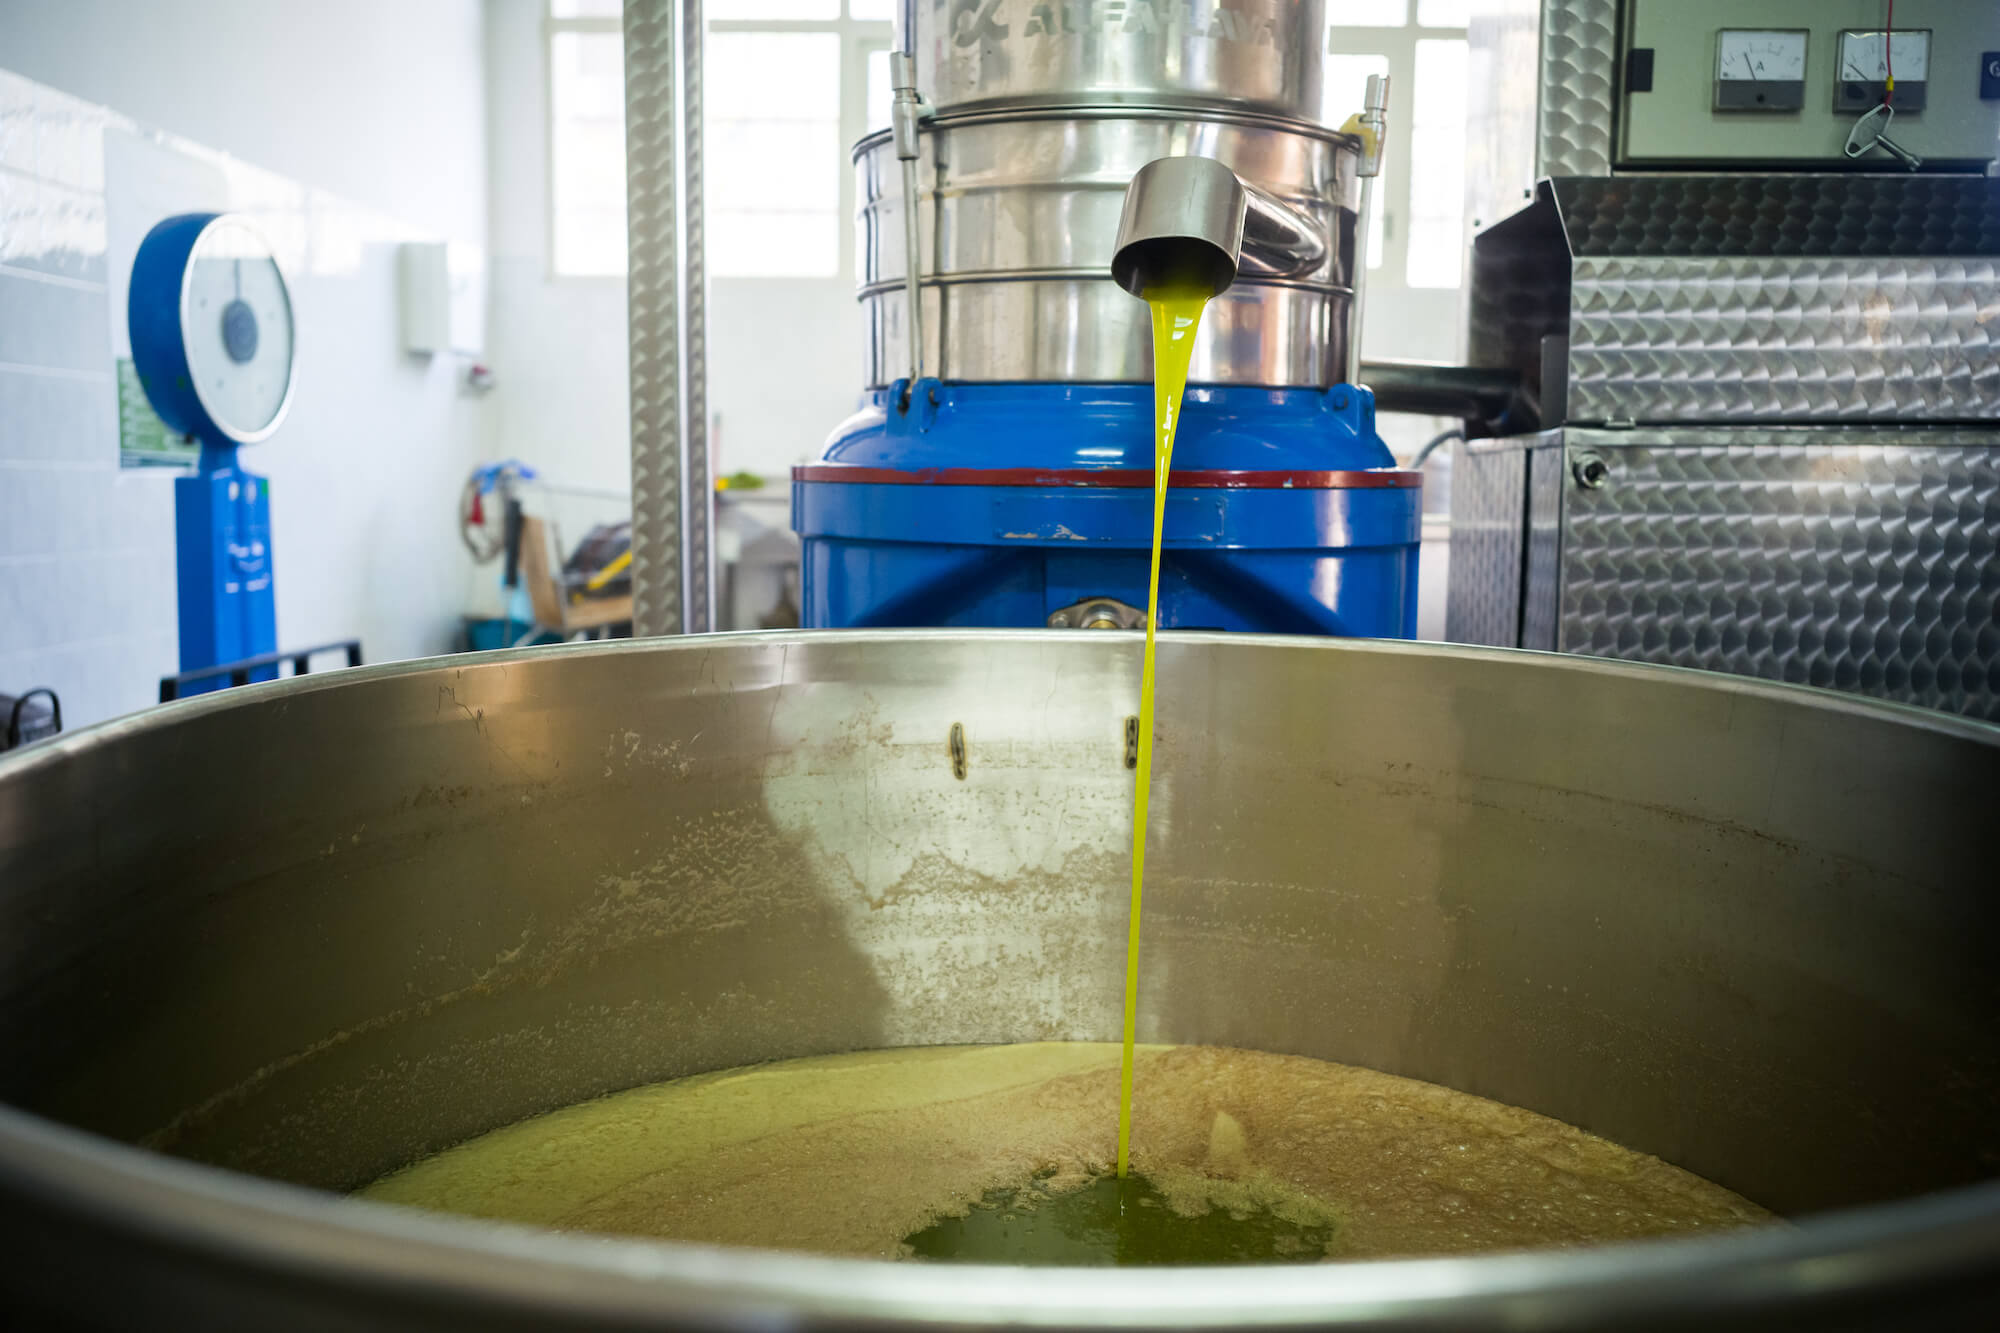
Sprzedaż oleju tłoczonego w małym gospodarstwie może być prowadzona bez rejestracji firmy tylko wtedy, gdy spełnione są warunki działalności nierejestrowanej, zwłaszcza miesięczny limit przychodu i brak działalności gospodarczej w ostatnich 60 miesiącach. Przy żywności...
Przymusowy wykup akcji w trybie art. 418 K.s.h. jest dla akcjonariusza mniejszościowego odpłatnym zbyciem akcji. Dochód rozlicza się co do zasady w PIT-38 według stawki 19%. Spółka pośrednicząca w wykupie powinna zasadniczo sporządzić informację PIT-8C, jeżeli ma dane...
Sprzedaż dostępu do programów lub innych usług cyfrowych z działalności w UK na rzecz konsumentów z Polski nie jest sprzedażą wysyłkową towarów. Limit 160 000 zł nie rozstrzyga więc o polskim VAT. Po Brexicie brytyjski przedsiębiorca świadczący usługi elektroniczne B2C...
Wniesienie zamortyzowanych środków trwałych do spółki z o.o. wymaga odróżnienia aportu w zamian za udziały od przekazania majątku bez podwyższania kapitału zakładowego. To rozróżnienie decyduje o skutkach w PIT, CIT, VAT, PCC i amortyzacji. Najbezpieczniejszy model to...
Wspólnik spółki z o.o. może pełnić funkcję członka zarządu nieodpłatnie albo otrzymywać wynagrodzenie z powołania, z umowy cywilnoprawnej lub - rzadziej - z umowy o pracę. Każde z tych rozwiązań inaczej wpływa na PIT, CIT, składki ZUS i składkę...
Przekazanie majątku firmy żony do działalności męża przy ustawowej wspólności majątkowej zwykle nie oznacza sprzedaży ani darowizny, ale wymaga prawidłowego rozliczenia KPiR, remanentu i dokumentów. Najważniejsze jest rozróżnienie środków trwałych, wyposażenia oraz...

Właściciel firmy transportowej, który sam wykonuje przewozy jako kierowca, nie otrzymuje delegacji jak pracownik, ale co do zasady może zaliczyć do kosztów podatkowych wartość diet za podróże związane z działalnością. Koszt jest możliwy tylko do limitów przewidzianych dla...
Członek zarządu może otrzymywać zwrot kosztów podróży, diety i ryczałty, ale sposób rozliczenia zależy od tego, czy działa jako pracownik, zleceniobiorca, menedżer czy wyłącznie z powołania. Diety nie wymagają faktur ani paragonów, natomiast wydatki zwracane według...

Samochód należący do spółki z o.o. może zostać darowany, ale darczyńcą będzie spółka, a nie syn jako wspólnik albo członek zarządu. To ma istotne skutki podatkowe i korporacyjne. Obdarowany zwykle nie korzysta ze zwolnienia dla najbliższej rodziny, musi rozliczyć podatek...
Po rozwiązaniu spółki cywilnej nieruchomość objęta dotąd współwłasnością łączną wspólników przechodzi do reżimu współwłasności ułamkowej. Sam protokół nie jest jednak właściwą formą rozporządzenia nieruchomością, a przy wycofaniu, podziale, darowiźnie lub...
Zakup nieruchomości za oszczędności pochodzące z prostytucji nie oznacza automatycznego obowiązku zgłaszania tych dochodów do urzędu skarbowego. Przy typowej sprzedaży na rynku wtórnym podatek PCC pobiera i odprowadza notariusz. Urząd skarbowy może jednak zainteresować się...
Prezes zarządu spółki z o.o. może zrezygnować z funkcji jednostronnym oświadczeniem. Skutek co do zasady nie zależy od wpisu w KRS, ale od prawidłowego doręczenia rezygnacji właściwemu adresatowi.
Najwięcej ryzyka pojawia się wtedy, gdy rezygnuje jedyny albo ostatni...
W dwuosobowej spółce cywilnej wystąpienie jednego wspólnika co do zasady prowadzi do zakończenia wspólnego przedsięwzięcia, chyba że wcześniej zostanie prawidłowo zmieniony skład spółki. Nieruchomości należące do majątku spółki nie mogą być swobodnie dzielone w czasie jej...
Dwie osoby mogą prowadzić odrębne działalności gospodarcze pod tym samym adresem, jeżeli każda ma tytuł prawny do używanej części nieruchomości, np. umowę użyczenia z właścicielem. Trzeba jednak odróżnić sam adres działalności od opodatkowania kartą podatkową. Po...
Budowa domu z zamiarem sprzedaży jest co do zasady działalnością gospodarczą, a nie zwykłą prywatną sprzedażą nieruchomości. Przy wspólnym przedsięwzięciu dwóch braci trzeba od razu ustalić formę prawną, zasady podziału zysku, VAT, PIT oraz wpływ przyszłego małżeństwa...
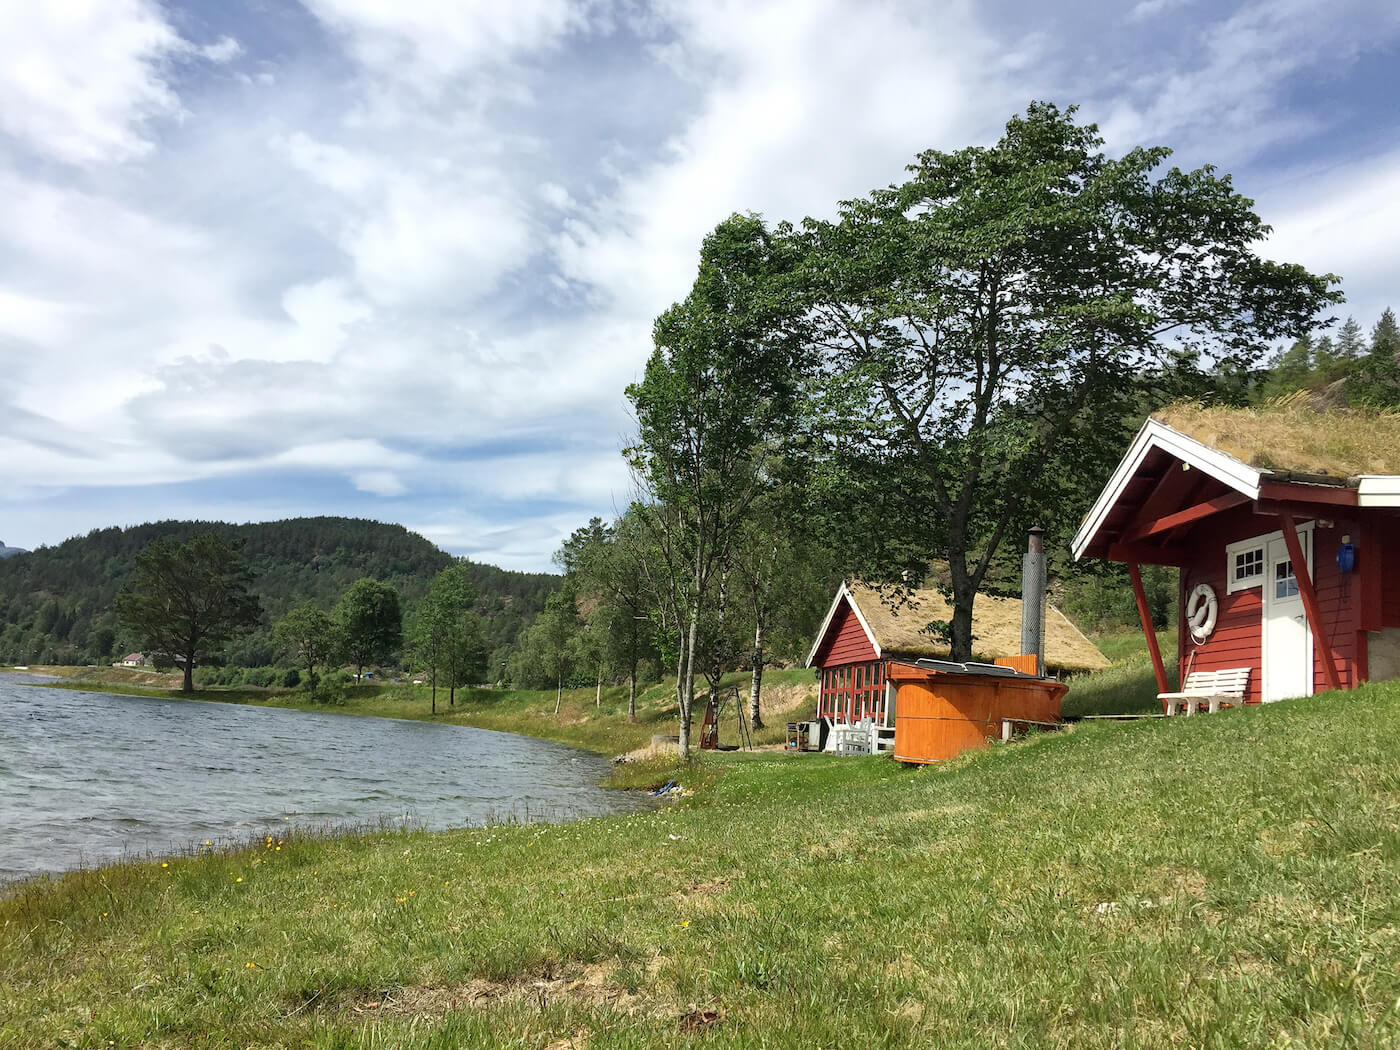
Wynajem domku turystom przez Booking.com może być podatkowo uznany za usługę zakwaterowania, a nie zwykły najem prywatny. Decydują zwłaszcza krótki czas pobytu, powtarzalność rezerwacji i zorganizowana obsługa gości. Ryczałt może być możliwy także przy działalności...
Jednoosobową działalność można zarejestrować w wynajmowanym mieszkaniu, ale trzeba mieć tytuł prawny do adresu wpisywanego do CEIDG. Jeżeli umowa najmu pozwala wyłącznie na cele mieszkaniowe, bezpiecznym rozwiązaniem jest pisemna zgoda właściciela albo aneks do...
Niepubliczne przedszkole prowadzone przez osobę fizyczną nie jest odrębnym przedsiębiorcą ani samodzielnym podatnikiem tylko dlatego, że zostało wpisane do ewidencji szkół i placówek niepublicznych. Co do zasady faktury od kontrahentów powinny identyfikować osobę fizyczną...
Jeżeli spółka z o.o. wskazuje jako adres siedziby dom należący do wspólników, urząd skarbowy może żądać dokumentu potwierdzającego tytuł prawny spółki do lokalu. Najczęściej będzie to umowa najmu albo użyczenia obejmująca dokładnie opisaną część...
Jednorazowa amortyzacja ciągnika siodłowego i naczepy jest możliwa tylko przy spełnieniu warunków z ustawy PIT, w tym limitu pomocy de minimis oraz zasad dotyczących wprowadzenia środka trwałego do ewidencji. Jeżeli limit pomocy de minimis został już wykorzystany, kluczowe...
Comiesięczne przelewy z rachunku spółki cywilnej na prywatne konta wspólników mogą być dopuszczalne, ale co do zasady nie są pensją. Najczęściej traktuje się je jako wypłaty dla wspólników albo zaliczki na poczet przyszłego zysku. Kluczowe jest prawidłowe opisanie...
Wykonywanie kilku tatuaży miesięcznie bez rejestracji firmy może być możliwe w ramach działalności nierejestrowanej, jeżeli spełnione są ustawowe warunki, zwłaszcza limit miesięcznego przychodu oraz brak działalności gospodarczej w ostatnich 60 miesiącach.
Trzeba jednak...
Zakup mieszkania na potrzeby działalności gospodarczej może być podatkowo uzasadniony, jeżeli rzeczywiście służy realizacji kontraktu lub świadczeniu usług poza miejscem zamieszkania. Nie oznacza to jednak automatycznego ujęcia całej ceny zakupu w kosztach ani prawa do pełnego...
Sprzedaż udziałów w spółce z o.o. między osobami fizycznymi najczęściej oznacza PIT po stronie sprzedającego i PCC po stronie kupującego. VAT zwykle nie występuje przy prywatnej sprzedaży udziałów, ale inaczej może być, gdy transakcja jest elementem działalności...
Jednoosobowej działalności gospodarczej ojca nie da się po prostu przepisać na syna, bo wpis w CEIDG, NIP i status przedsiębiorcy są związane z konkretną osobą. Można natomiast przekazać synowi przedsiębiorstwo, czyli zorganizowany majątek, prawa, dokumentację, umowy i oznaczenia...